---
description: El sistema financiero tico mejora su margen a 4.62%, pero el ROE cae a 4.91% por un solo renglón de ₡510 mil millones que SUGEF no desglosa.
title: El sistema financiero gana margen y pierde rentabilidad
image: https://ecoanalisis.org/hubfs/image_2026-10-26_213108335.png
---
[ecoanálisis consultores económicos y financieros](https://ecoanalisis.org/)
[Servicios](https://ecoanalisis.org/#servicios) [Membresías](https://ecoanalisis.org/membresias) [Cursos](https://ecoanalisis.org/cursos) [Equipo](https://ecoanalisis.org/nuestro-equipo) [Investigación](https://ecoanalisis.org/blog) [WhatsApp](https://wa.me/50688256618) [Contacto](https://ecoanalisis.org/contacto)
# El sistema financiero gana margen y pierde rentabilidad
**Aaron Bonilla** 27/10/2026
*Con nueve meses de 2026 cerrados, el retorno sobre patrimonio de las entidades supervisadas cae a 4.91%. Casi todos los frentes del negocio mejoraron; una sola partida, que la publicación agregada de SUGEF no desglosa, se llevó la diferencia.*
Ecoanálisis · 26 de octubre de 2026 · Datos públicos de SUGEF al 30 de setiembre de 2026
---
Hay dos formas de leer los primeros nueve meses de 2026 en el sistema financiero costarricense y llevan a conclusiones opuestas. Si se mira el resultado, el año es malo: **₡252,602 millones** de utilidad neta, 4.0% menos que en 2025 y 10.9% menos que en 2024, con un retorno sobre patrimonio de 4.91% anualizado, el segundo más bajo desde 2021. Si se mira el negocio, el año es bueno.
Y el negocio, efectivamente, mejoró. El margen financiero —lo que el sistema gana por intermediar, medido sobre su activo— subió de 4.48% a 4.62%, el mejor nivel de los últimos tres cortes a setiembre. La mejora no vino de cobrar más: los ingresos financieros quedaron prácticamente iguales, en 7.55% del activo. Vino de pagar menos. El gasto financiero bajó de 3.09% a 2.94% del activo, ₡44,391 millones menos que un año atrás, en un entorno de tasas pasivas más bajas. A eso se sumaron comisiones y servicios creciendo 4.5% y una tasa efectiva de impuestos que cedió de 31.7% a 28.9%.
La contradicción se resuelve en un solo renglón del estado de resultados.
| Indicador | Valor | Variación interanual |
| --- | --- | --- |
| ROE anualizado, ene–set | **4.91%** | −0.47 p.p. |
| ROA anualizado | **0.80%** | −0.04 p.p. |
| Multiplicador de capital | **6.12×** | −0.29× |
| Mora mayor a 90 días | **2.42%** | +0.21 p.p. |
## Un renglón de ₡510 mil millones
En el árbol de rentabilidad que se puede construir con la información pública, seis cuentas explican casi todo: ingresos financieros, comisiones y servicios, gasto financiero, gasto administrativo, estimaciones e impuestos. Lo que queda después de esas seis es una partida residual que agrupa el gasto por comisiones pagadas, los otros ingresos y gastos de operación netos y el diferencial cambiario. En 2026 ese residual restó **1.62% del activo**, frente a 1.30% un año antes. En colones, pasó de ₡408,230 a ₡510,013 millones: un deterioro de ₡101,783 millones, casi diez veces la caída de la utilidad neta.
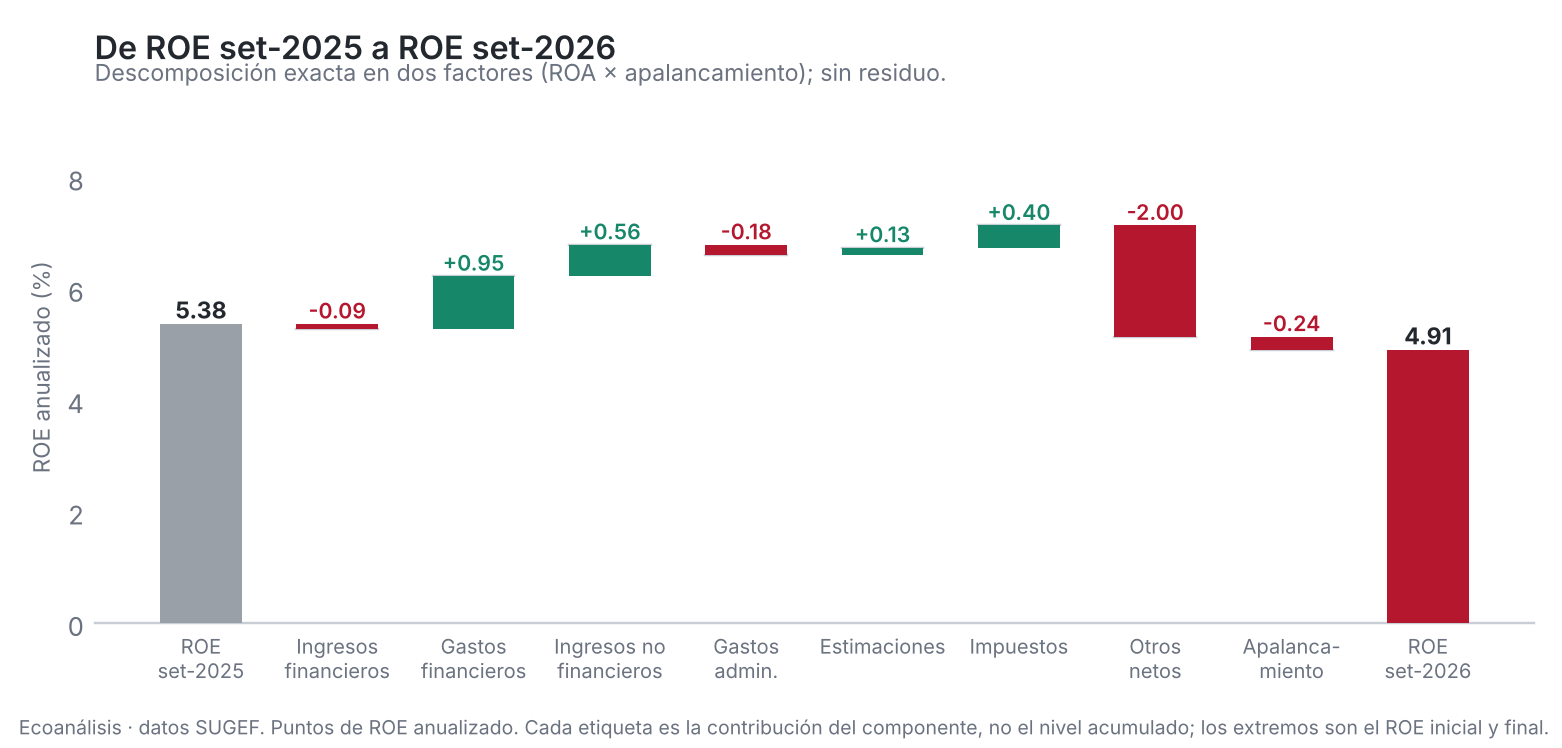
El puente que va del ROE de setiembre de 2025 al de setiembre de 2026 lo muestra con claridad. Seis de los ocho componentes aportaron en positivo. El abaratamiento del fondeo sumó 0.95 puntos de ROE; las comisiones, 0.56; los impuestos, 0.40; las estimaciones, 0.13. Los ingresos financieros y el gasto administrativo restaron, pero poco: 0.09 y 0.18 puntos. Contra todo eso, el residual restó 2.00 puntos y el menor apalancamiento, otros 0.24. Sin ese movimiento, el ROE del sistema habría subido a cerca de 6.9% en lugar de bajar a 4.91%.
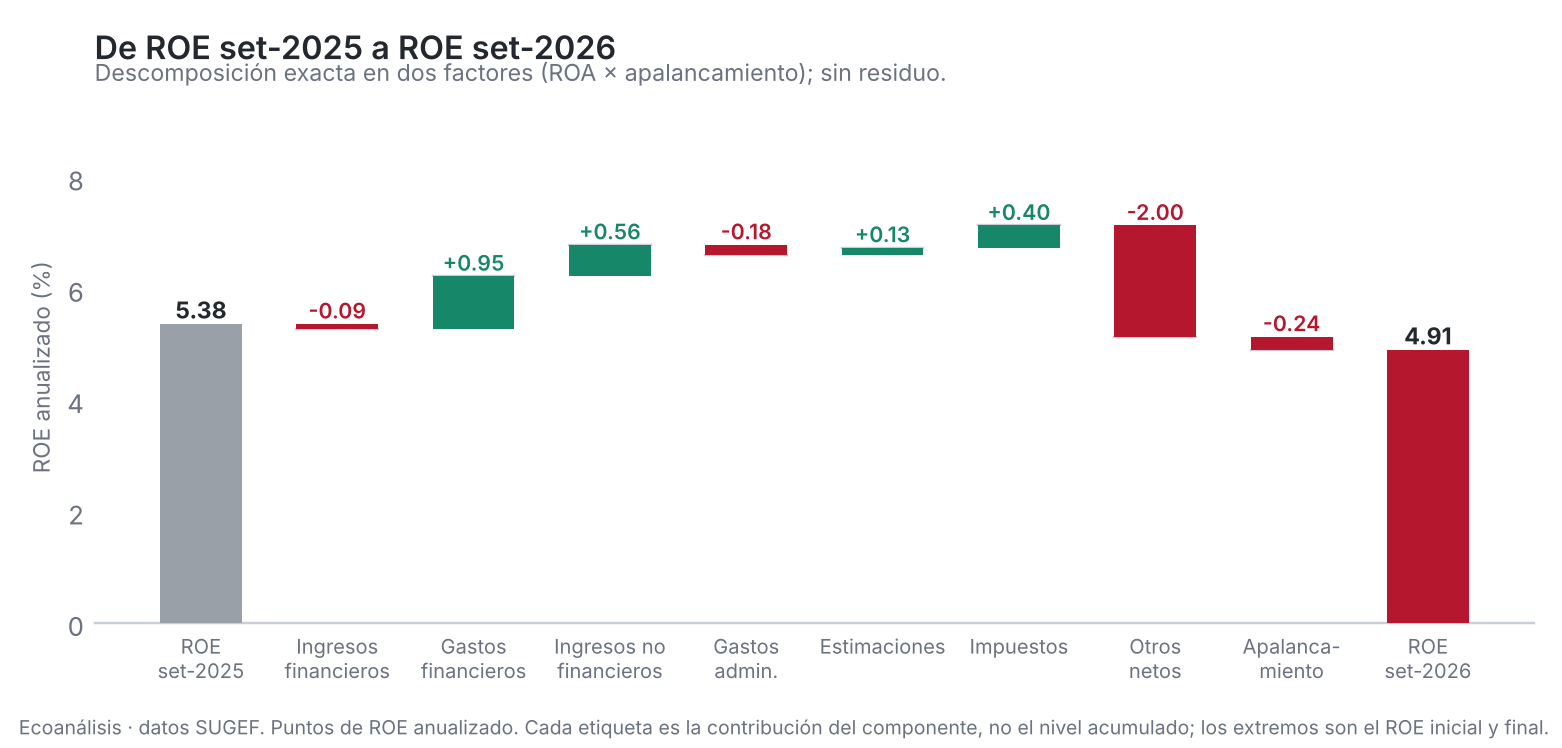
*Descomposición exacta de la caída del ROE entre setiembre de 2025 y setiembre de 2026, en puntos porcentuales anualizados. Base analítica Ecoanálisis sobre datos de SUGEF.*
La cautela aquí es obligatoria: se trata de un cálculo contable, no de una proyección, y la pérdida ya está registrada. Más importante, la publicación agregada de SUGEF no separa los tres componentes del residual, de modo que no es posible afirmar desde la fuente pública cuál de ellos explica el deterioro. Esa es, con diferencia, la pregunta abierta de mayor materialidad del período.
## El capital que diluye
El segundo factor de la caída es más fácil de leer y menos preocupante. El patrimonio del sistema creció 5.1% interanual, hasta ₡6.86 billones, mientras el activo total avanzó apenas 0.35%, hasta ₡41.94 billones. El patrimonio pasó así de representar 15.6% a 16.4% del activo y el multiplicador de capital cayó de 6.40 a 6.12 veces, lo que restó 0.24 puntos de ROE.
Para un supervisor o un depositante, más capital por unidad de activo es un sistema más resistente. Para el accionista, el mismo movimiento diluye el retorno. La pregunta relevante es cuál de los dos lados lo explica: una decisión deliberada de capitalización o la ausencia de demanda de crédito que absorba ese patrimonio. Lo que pasó con la cartera inclina la balanza hacia la segunda.
## La cartera que no crece y la mora que sí
El crédito del sistema cerró setiembre en ₡27.66 billones, apenas **0.6% más** que un año antes en colones corrientes. La serie mensual muestra que el estancamiento no es reciente: la cartera tocó su máximo en diciembre de 2025, retrocedió durante el primer trimestre de 2026 y solo en los últimos meses volvió a acercarse a ese nivel.
Sobre esa base que no crece, la mora sí lo hace. Los saldos con más de 90 días de atraso representan 2.42% de la cartera, frente a 2.21% un año antes, por encima de cualquier registro de 2025. En colones el salto es mayor: de ₡608,067 a ₡669,269 millones, un alza de 10.1%. Y la clasificación de riesgo se mueve antes que el atraso efectivo: la categoría 4 creció 17.5% en saldo y pasó de 2.08% a 2.43% de la cartera, revirtiendo por completo la mejora de 2025. Las estimaciones, en cambio, se mantuvieron estables en 1.00% del activo, de modo que el reconocimiento de pérdida esperada no acompañó, hasta setiembre, ese movimiento.
El balance del año, entonces, es menos sombrío de lo que sugiere el ROE y más incómodo de lo que sugiere el margen. El sistema intermedia mejor que hace un año, paga menos por su fondeo y está más capitalizado. Pero crece poco, ve subir su mora y arrastra una partida que, por ahora, solo puede nombrarse: ₡510 mil millones que la información pública permite medir y no permite explicar.
---
**Metodología.** Agregado del Sistema Financiero Nacional supervisado por SUGEF, 44 entidades con dato en el corte. Los flujos de resultados son acumulados enero–setiembre y se anualizan multiplicando por 12/9; los saldos de balance son del cierre del corte, no promedios. El agregado se construye sumando las cuentas de las entidades individuales, procedimiento verificado contra el total publicado en los cortes de setiembre de 2021 a 2025 y los cierres de diciembre de 2021 a 2025, donde coincide exactamente. En el corte de setiembre-2026 el estado de resultados agregado coincide, pero el balance publicado reporta ₡34.55 billones de activo cuando la suma de entidades da ₡41.94 billones y la serie mensual previa se movió entre ₡41.6 y ₡42.5 billones; este artículo usa la suma de entidades. El puente del ROE emplea una descomposición de dos factores (ROA × apalancamiento) con promedio de puntas, exacta por construcción. Cifras en colones corrientes. Toda observación es un hallazgo contable, no una afirmación de causalidad. Fuente: SUGEF, Información Financiera Contable y reportes de cartera crediticia.
Siguiente paso
## Lleve este análisis a una decisión concreta
Nuestro equipo puede ayudarle a traducir el contexto económico y sectorial en escenarios, riesgos y recomendaciones accionables.
[Solicitar consultoría](https://ecoanalisis.org/contacto) [Conocer equipo](https://ecoanalisis.org/nuestro-equipo)
Artículos relacionados
## Siga explorando este tema
[ Colon ¿Un colón en mínimos de 20 años y el negocio bancario sigue firme? 15/10/2026](https://ecoanalisis.org/blog/un-colon-en-minimos-de-20-años-y-el-negocio-bancario-sigue-firme) [ Inflación Costa Rica crece y el desempleo sube igual 15/10/2026](https://ecoanalisis.org/blog/costa-rica-crece-y-el-desempleo-sube-igual) [ Colon El colón se fortalece y las zonas francas se frenan: ¿coincidencia o relación económica? 15/10/2026](https://ecoanalisis.org/blog/el-colon-se-fortalece-y-las-zonas-francas-se-frenan)
[← Volver al blog](https://ecoanalisis.org/blog)
ecoanálisis consultores económicos y financieros
Análisis económico y financiero riguroso para decisiones que importan. Costa Rica · Centroamérica.
Servicios
- [Análisis Macroeconómico](https://ecoanalisis.org/contacto?servicio=analisis-macroeconomico)
- [Modelos Financieros](https://ecoanalisis.org/contacto?servicio=modelos-financieros)
- [Evaluación de Proyectos](https://ecoanalisis.org/contacto?servicio=evaluacion-proyectos)
- [Consultoría Sectorial](https://ecoanalisis.org/contacto?servicio=consultoria-sectorial)
- [Investigación Aplicada](https://ecoanalisis.org/contacto?servicio=investigacion-aplicada)
- [Membresías](https://ecoanalisis.org/membresias)
Empresa
- [Nuestro equipo](https://ecoanalisis.org/nuestro-equipo)
- [Blog](https://ecoanalisis.org/blog)
- [Investigaciones](https://ecoanalisis.org/blog)
- [Contacto](https://ecoanalisis.org/contacto)
- [Red de especialistas](https://ecoanalisis.org/proveedores)
Contacto
- [WhatsApp — +506 8825-6618](https://wa.me/50688256618)
- [info@ecoanalisis.org](mailto:info@ecoanalisis.org)
- [ecoanalisis.org](https://ecoanalisis.org/)
- [San José, Costa Rica](https://ecoanalisis.org/contacto)
Legal
- [Términos y condiciones](https://ecoanalisis.org/terminos-condiciones)
- [Política de privacidad](https://ecoanalisis.org/politica-privacidad)
- [Devolución de cursos](https://ecoanalisis.org/politica-devolucion-cursos)
© 2026 Ecoanalisis. Todos los derechos reservados.
```json
{
"@context" : "https://schema.org",
"@type" : "BlogPosting",
"author" : {
"@type" : "Person",
"name" : "Aaron Bonilla",
"url" : "https://ecoanalisis.org/blog/author/aaron-bonilla"
},
"dateModified" : "2026-10-27T03:31:24.501Z",
"datePublished" : "2026-10-27T03:31:24.000Z",
"headline" : "El sistema financiero gana margen y pierde rentabilidad",
"image" : [ "https://ecoanalisis.org/hubfs/image_2026-10-26_213108335.png" ],
"mainEntityOfPage" : {
"@id" : "https://ecoanalisis.org/blog/el-sistema-financiero-gana-margen-y-pierde-rentabilidad",
"@type" : "WebPage"
},
"publisher" : {
"@type" : "Organization",
"logo" : {
"@type" : "ImageObject"
}
}
}
```