Costa Rica y Colombia muestran cómo el salario y el tipo de cambio pueden elevar el costo salarial en dólares por caminos distintos
Ecoanálisis · Departamento de Análisis Económico · Septiembre de 2026
Entre 2020 y 2025 el salario mínimo expresado en dólares subió 34,7 % en Costa Rica y 47,8 % en Colombia, por mecanismos casi opuestos. En Costa Rica, la mitad del aumento proviene del ajuste salarial nominal y la otra mitad de la apreciación del colón. En Colombia, el salario nominal explica casi todo el resultado, mientras la depreciación del peso funciona como amortiguador.
Solo al extender la serie costarricense hasta agosto de 2026, con la fuerte apreciación reciente del colón, el índice de Costa Rica se acerca al nivel que Colombia había alcanzado un año antes.
Este análisis construye, con datos públicos de tipo de cambio y salario mínimo, un índice para cuantificar esa relación: cuánto del cambio se asocia aritméticamente al tipo de cambio y cuánto al salario nominal. La pregunta que lo organiza es aritmética, no causal: cuando el costo salarial se paga en moneda local, pero se presupuesta, compara o reporta en dólares, ¿cuánto ha cambiado desde 2020?
La pregunta es relevante para cualquier actividad económica que enfrente esa doble denominación. En las zonas francas cobra especial interés porque numerosas empresas reciben ingresos en dólares y pagan una parte importante de sus salarios y otros costos locales en colones.
Aclaración de alcance. El índice mide la relación entre salario mínimo y tipo de cambio. No representa el costo laboral total de una empresa, ni mide productividad, rentabilidad o competitividad. Tampoco implica que todas las empresas con ingresos en dólares y costos en colones enfrenten el mismo efecto: la magnitud depende de la estructura de cada operación.
Un indicador salarial vinculado al tipo de cambio
El indicador divide el salario mínimo nominal de cada país entre su tipo de cambio frente al dólar y utiliza 2020 como año base.
En Costa Rica se empleó el salario mínimo mensual de la categoría Trabajador en Ocupación No Calificada Genérico (TNCG), la categoría genérica más baja de la escala salarial, fijada por decreto del Consejo Nacional de Salarios del Ministerio de Trabajo y Seguridad Social. Es la misma categoría conceptual durante los siete años de la serie: ₡316.964,69 en 2020 y ₡373.092,30 en 2026, con un valor decretado para cada año intermedio.[14]
En Colombia se utilizó el Salario Mínimo Legal Mensual Vigente (SMLV), fijado anualmente por decreto: $877.803 en 2020 y $1.423.500 en 2025.[16] El SMLV excluye el auxilio de transporte, un subsidio obligatorio de $102.854 en 2020 y $200.000 en 2025 para trabajadores elegibles.[17]
Se utiliza el SMLV porque es el piso legal disponible más cercano al salario decretado de Costa Rica, aunque persisten diferencias institucionales entre ambos sistemas. Como prueba de robustez, si se incorpora el auxilio de transporte en ambos extremos, el salario mínimo total colombiano pasa de $980.657 en 2020 a $1.623.500 en 2025. Esto representa un aumento nominal de 65,6 %, frente a 62,2 % sin auxilio, y eleva el índice en dólares a 50,9 % en lugar de 47,8 %.
La diferencia de 3,1 puntos porcentuales no modifica la conclusión cualitativa, pero confirma que la definición salarial utilizada sí afecta la magnitud exacta.
En ambos países, el salario mínimo funciona como un proxy del componente salarial. No equivale al costo laboral total ni al salario que recibe la generalidad de los trabajadores, que en muchas actividades supera el piso legal. El índice tampoco incorpora productividad, infraestructura, capital humano, impuestos, logística o seguridad jurídica, factores que influyen en las decisiones de inversión.[4][5]
El tipo de cambio se tomó de la serie oficial promedio de periodo del Banco Mundial, que ofrece una definición estadística común para los países comparados.[13] Para Costa Rica se verificó de manera independiente con la serie diaria del mercado MONEX del Banco Central. Ambas fuentes coincidieron con una diferencia menor a 0,3 % en cada año y el gráfico principal emplea la serie BCCR-MONEX.[15]
El dato costarricense de 2026, ₡465,00 por dólar, corresponde al promedio de enero a agosto, no al nivel de agosto por sí solo, que fue ₡450,93. Se mantiene el promedio del periodo para conservar la misma definición utilizada en los demás años.
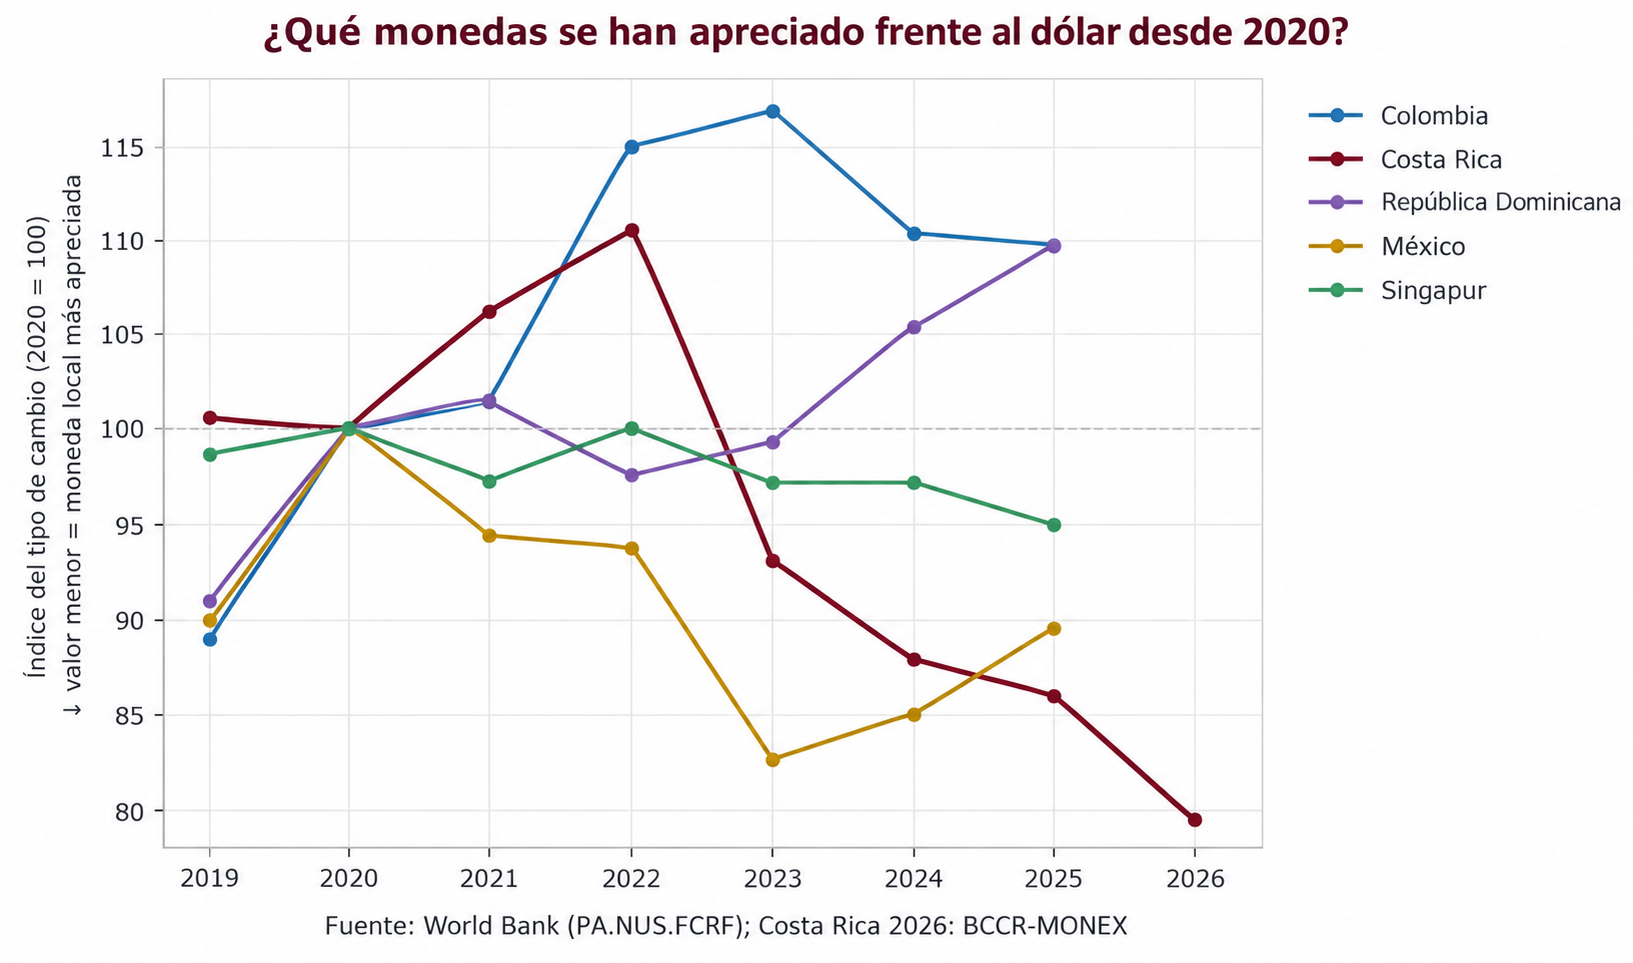
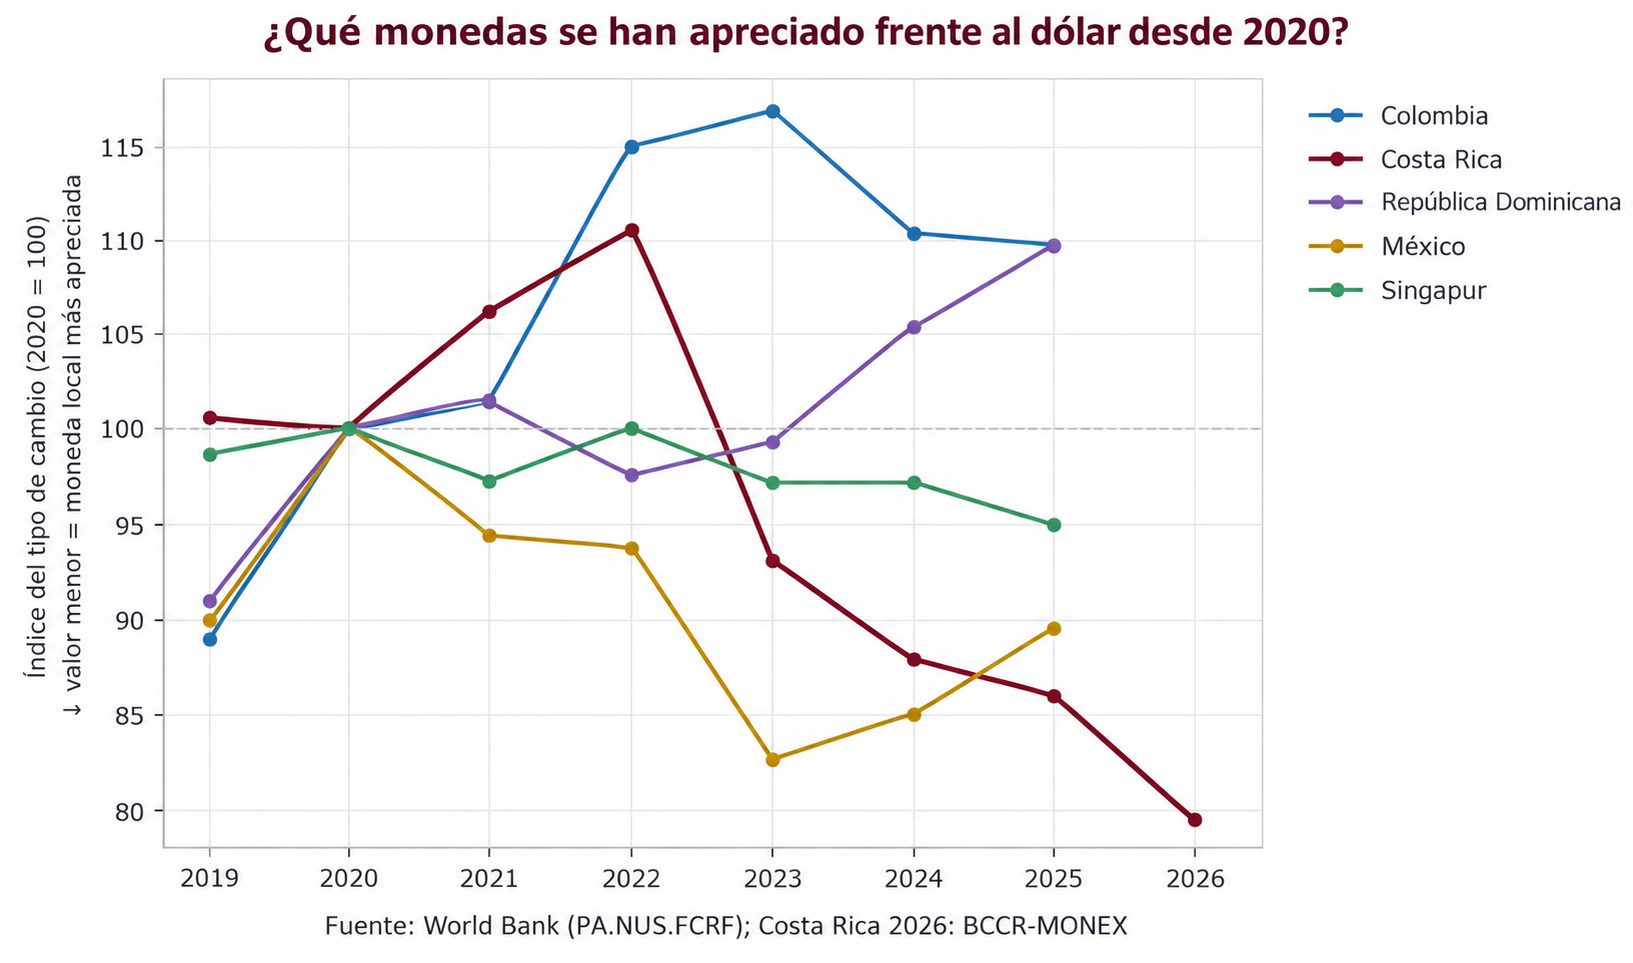
Gráfico 1. Índice del tipo de cambio frente al dólar, 2020 = 100. Un valor inferior a 100 indica apreciación de la moneda local y uno superior a 100 indica depreciación. Es un gráfico de contexto, no una comparación directa: el último dato corresponde a 2026 parcial para Costa Rica y a 2025 para Colombia, México, República Dominicana y Singapur. Fuente: Banco Mundial, serie PA.NUS.FCRF; Costa Rica 2026: BCCR-MONEX, promedio enero–agosto.
Dos países y dos trayectorias distintas
Entre 2020 y 2025, el colón se apreció 14,0 % frente al dólar: el promedio anual pasó de ₡586,50 a ₡504,43. Durante el mismo periodo, el salario mínimo costarricense aumentó 15,8 % en términos nominales.
En Colombia, el salario mínimo legal aumentó 62,2 %, impulsado por varios incrementos decretados de dos dígitos, mientras el peso colombiano se depreció 9,7 %.
Al combinar ambos movimientos, el índice de salario mínimo expresado en dólares subió 34,7 % en Costa Rica y 47,8 % en Colombia. Son resultados distintos, construidos por caminos diferentes, y no una coincidencia que deba interpretarse como convergencia.
Solo al extender la serie costarricense hasta agosto de 2026, el índice de Costa Rica alcanza 48,5 %, cerca del nivel que Colombia mostraba en 2025. Costa Rica se acerca un año después y mediante otro mecanismo. Tratar ambos resultados como si correspondieran al mismo periodo sería un error de comparabilidad.
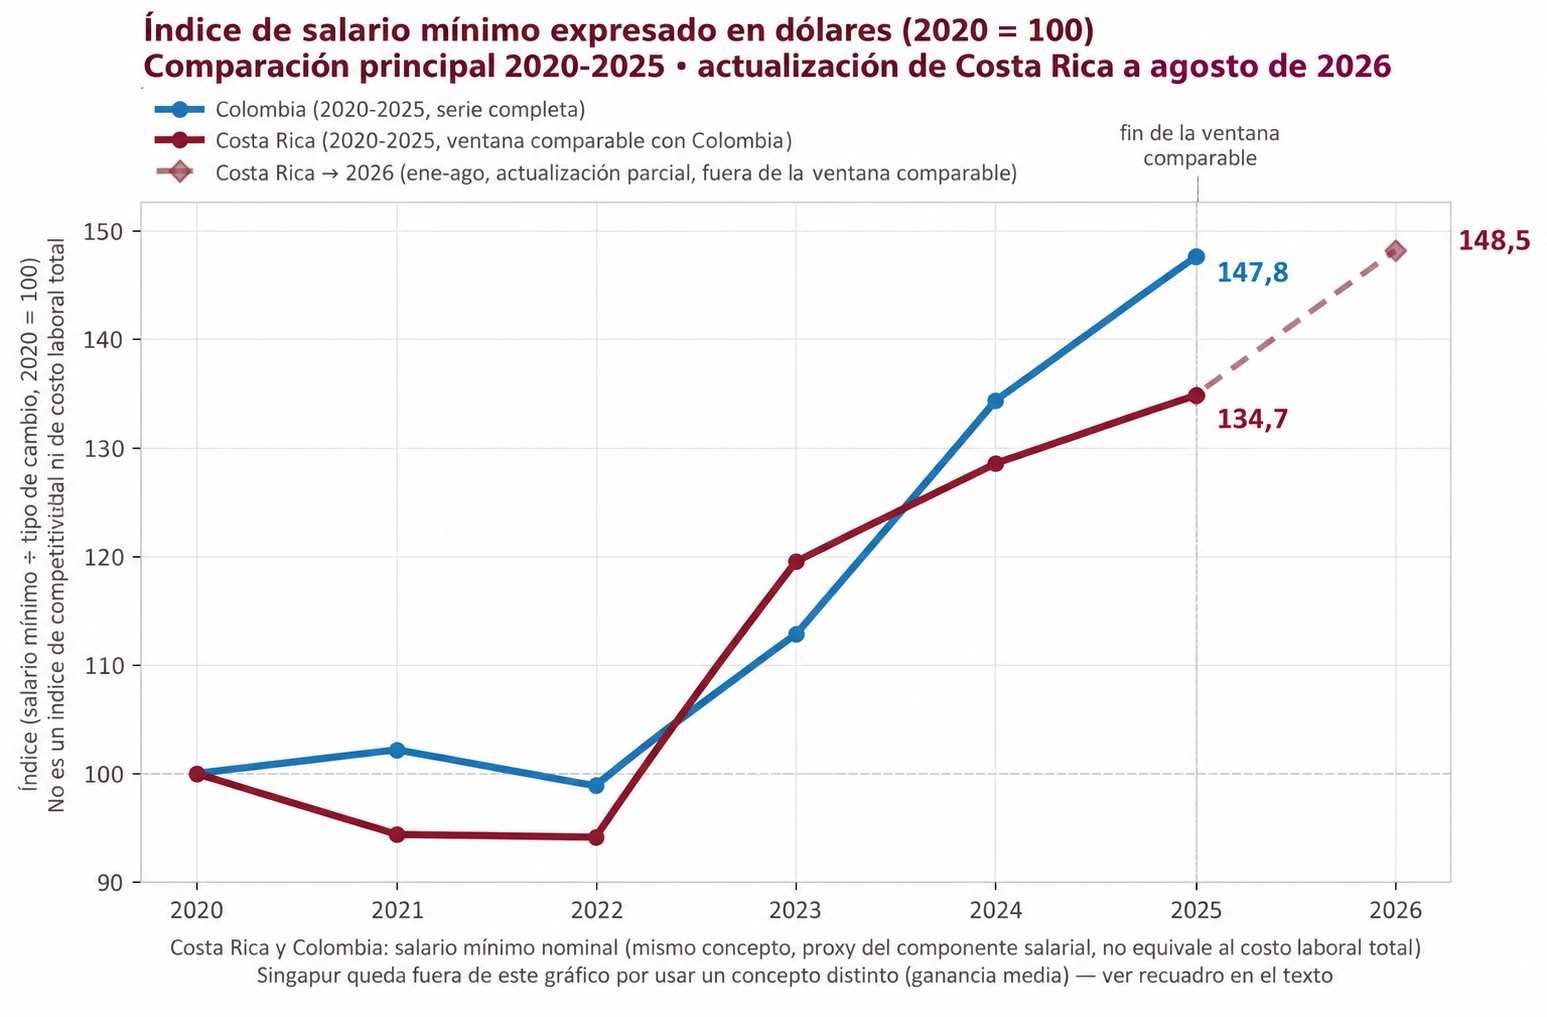
Gráfico 2. Índice de salario mínimo expresado en dólares, 2020 = 100. La comparación válida entre países corresponde a 2020–2025. El tramo punteado muestra la actualización parcial de Costa Rica hasta agosto de 2026, sin un dato colombiano equivalente. Singapur se excluye porque utiliza un concepto salarial distinto.
Cuánto corresponde al salario y cuánto al tipo de cambio
Para separar ambos canales se aplicó una identidad logarítmica exacta: el cambio del salario en dólares equivale al cambio del salario nominal menos el cambio del tipo de cambio, expresados en logaritmos.[6]
El cambio porcentual observado se distribuyó entre ambos componentes según su participación en el cambio logarítmico. No se sumaron directamente los porcentajes independientes de cada variable, una operación que produce resultados incorrectos cuando las variaciones son grandes.
Durante la ventana comparable 2020–2025, los componentes tienen un peso casi simétrico en Costa Rica. De los 34,7 puntos de aumento, 17,1 corresponden al ajuste salarial y 17,6 a la apreciación cambiaria: una distribución de 49 % y 51 %.
En Colombia, el componente salarial aporta 59,1 puntos, mientras la depreciación del peso resta 11,4 puntos. El tipo de cambio funciona allí como amortiguador parcial del aumento salarial expresado en dólares.
Al extender Costa Rica hasta agosto de 2026, el componente cambiario pasa a representar 58,7 % del total: 28,5 de los 48,5 puntos. Esta es una descripción aritmética de cómo se reparte el cambio observado, no una explicación causal de por qué se movieron el salario o el tipo de cambio.
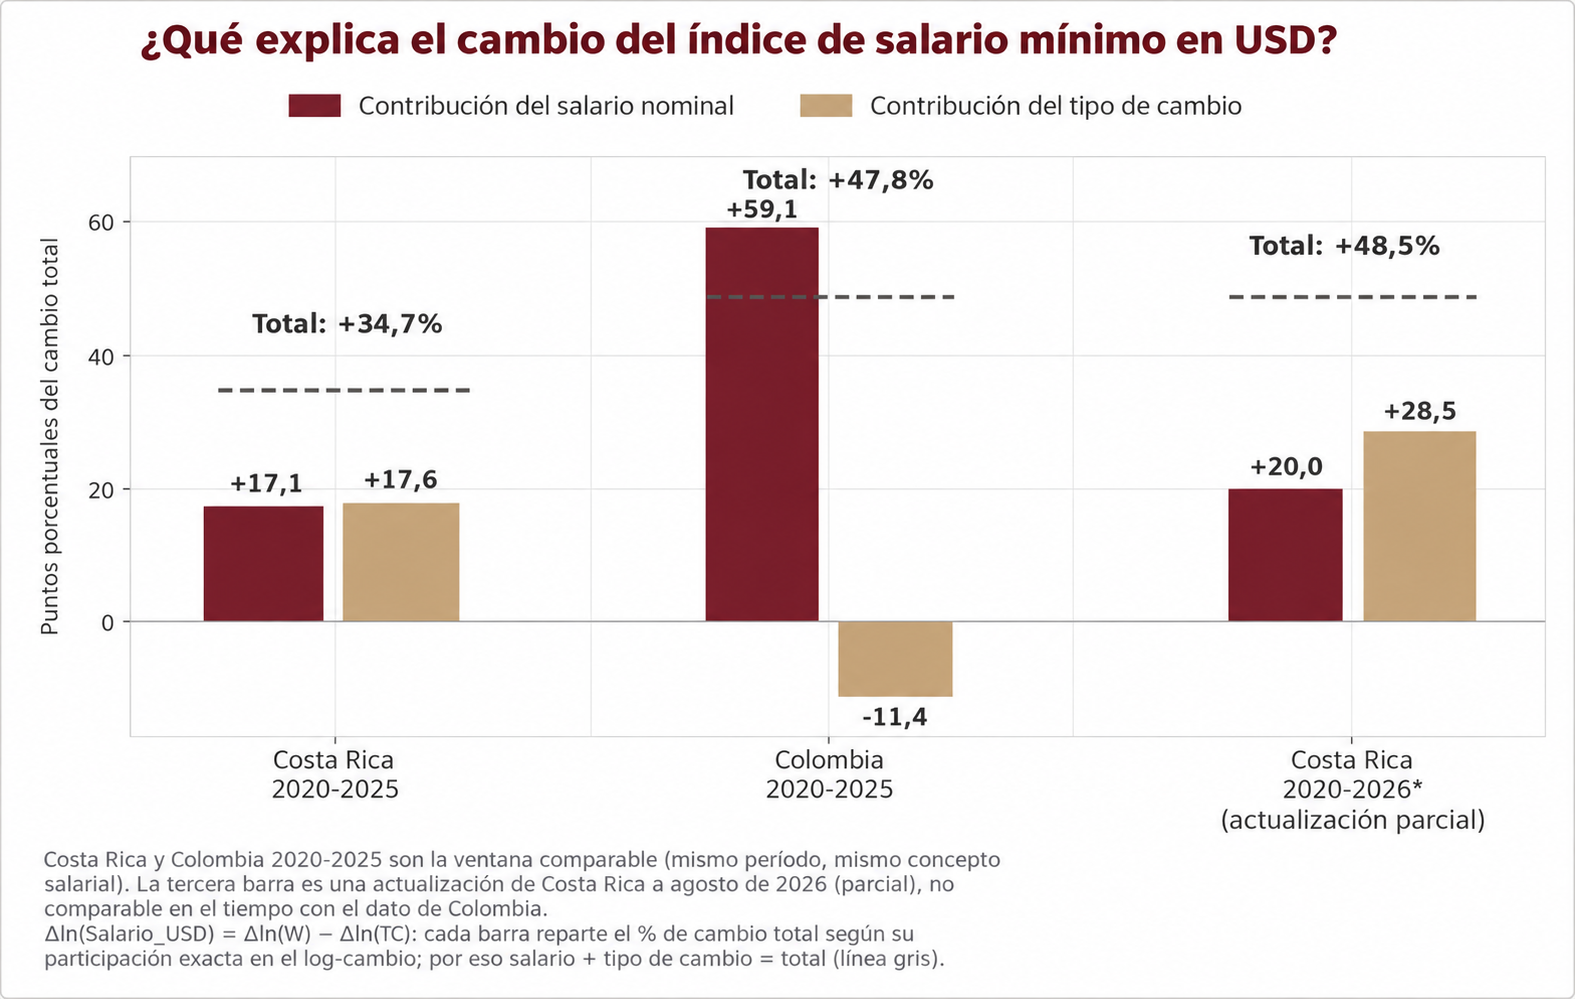
Gráfico 3. Descomposición logarítmica del cambio del índice entre el componente salarial y el cambiario. Costa Rica y Colombia durante 2020–2025 constituyen la comparación homogénea. La tercera observación es una actualización parcial de Costa Rica hasta agosto de 2026.
Una referencia internacional que debe leerse aparte
Singapur se documenta por separado porque su fuente oficial publica la ganancia media mensual por empleado y el país no tiene un salario mínimo general.[18] Con esa salvedad, el índice equivalente también subió 34,7 % entre 2020 y 2025: la ganancia media aumentó 27,9 % y el dólar de Singapur se apreció 6,1 % frente al dólar estadounidense.
Se incluye únicamente como referencia de una economía con costos laborales absolutos elevados que continúa atrayendo inversión intensiva en multinacionales, no como un par directamente comparable con Costa Rica o Colombia.
Lo que el indicador permite concluir y lo que deja fuera
Un índice de salario mínimo en dólares más alto no equivale, por sí mismo, a una pérdida de competitividad. Esta también depende de productividad, capital humano, infraestructura, energía, régimen tributario, logística y seguridad jurídica.[5][11]
Tampoco corresponde asumir que toda apreciación perjudica a una empresa ni afirmar que determinadas decisiones de empleo o inversión fueron provocadas por el tipo de cambio. La evidencia es descriptiva y temporal; no procede de un diseño que identifique causalidad.
Una moneda más fuerte también abarata insumos y maquinaria importados y reduce el costo en colones de ciertas obligaciones en dólares. La relevancia de estos efectos depende del contenido importado, la moneda de los ingresos y costos y la estructura financiera de cada operación.[12]
El efecto tampoco se distribuye uniformemente.[4][6] Aunque no se trata de una medición directa, porque no se dispuso de costos laborales desagregados por sector, los servicios intensivos en mano de obra local serían conceptualmente los más expuestos. Una parte considerable de sus costos corresponde a planilla en colones y tienen pocos insumos importados que compensen el movimiento cambiario.
La manufactura con alto contenido importado puede beneficiarse parcialmente de la misma apreciación que eleva el salario medido en dólares, porque también abarata componentes y maquinaria. Las empresas con cobertura cambiaria o con un calce natural entre ingresos y costos en la misma moneda están más protegidas frente a este mecanismo particular.
El régimen de zona franca como caso de exposición cambiaria
El régimen de zona franca es uno de los espacios donde este mecanismo se vuelve más visible. Agrupa empresas que frecuentemente facturan en dólares y pagan una parte importante de sus salarios y otros costos locales en colones.
En agosto de 2026, la Cámara de Industrias de Costa Rica publicó su XVII Encuesta de Perspectivas Empresariales, con un módulo especial sobre la apreciación cambiaria. El “índice de incidencia del tipo de cambio” construido con las respuestas empresariales pasó de 1,02 en 2025 a 1,44 en 2026.[1]
La encuesta consultó a 115 empresas que representan 24,0 % del empleo formal manufacturero; 24,3 % pertenecían al régimen de zona franca. La cobertura de prensa añadió cifras sobre menores ingresos en colones, reducción de márgenes e inversión postergada, aunque dos medios presentaron valores diferentes para categorías aparentemente equivalentes.[2][3]
No fue posible acceder al desglose estadístico completo para resolver esa diferencia. Por eso, estas cifras se presentan únicamente como contexto. La encuesta documenta percepciones empresariales con su propia metodología y no valida ni contradice la magnitud del índice calculado en este artículo.
PROCOMER estima que el régimen genera cerca de 15 % del PIB y más de 265.000 empleos directos e indirectos, lo que permite dimensionar la actividad potencialmente expuesta al mecanismo.[7]
Las estimaciones de crecimiento del régimen para 2026 fueron revisadas a la baja durante el año: de 6,1 % a comienzos de 2026 a un rango de entre 4,6 % y 5,5 % en agosto, frente a 12,7 % en 2025.[8][9][10]
La desaceleración coincide con el periodo de mayor apreciación identificado en este análisis, pero los datos no permiten determinar cuánto responde al tipo de cambio, a una menor demanda externa o a la normalización del repunte de las exportaciones de dispositivos médicos de 2025.
Implicaciones para la gestión empresarial
Para una empresa de zona franca, la lectura práctica corresponde a la gestión del riesgo. El primer paso es cuantificar cuánto representa cada movimiento del tipo de cambio dentro de su propia estructura de costos. A partir de ahí puede evaluarse si la exposición es material para el margen y si requiere instrumentos de cobertura.
En una ventana homogénea, Costa Rica y Colombia no registran el mismo aumento del salario mínimo expresado en dólares. Entre 2020 y 2025, el índice crece 34,7 % en Costa Rica y 47,8 % en Colombia. Colombia llega al resultado principalmente por los aumentos nominales del salario decretado; Costa Rica reparte el cambio casi por igual entre salario y tipo de cambio.
Los índices solo se acercan cuando se incorpora la apreciación costarricense de 2026, todavía sin una observación colombiana equivalente. La diferencia de mecanismo importa para quien administra la exposición: el ajuste salarial tiene una periodicidad institucional conocida, aunque su magnitud futura sea incierta; el tipo de cambio exige otro seguimiento y puede requerir medidas específicas de administración del riesgo.
Para el análisis de política económica, esto sugiere que la discusión sobre el salario expresado en dólares debe considerar los factores macroeconómicos asociados con la apreciación del colón y no limitarse al ritmo de ajuste del salario mínimo. Es una indicación de dónde profundizar el análisis, no una recomendación de política cambiaria.
Referencias
- Cámara de Industrias de Costa Rica. (2026). Encuesta de Perspectivas Empresariales 2026: Factores de Competitividad, XVII edición. https://cicr.com/wp-content/uploads/2026/08/Encuesta_Perspectivas_CICR_Factores_Competitividad_REDISENADO.pdf
- El Financiero Costa Rica. (14 de agosto de 2026). “Apreciación del colón frena la inversión y el empleo en las zonas francas de Costa Rica, indica encuesta de la Cámara de Industrias”.
- El Financiero Costa Rica. (Agosto de 2026). “Encuesta de la Cámara de Industrias: tipo de cambio frena inversiones y amenaza empleos”.
- Duval, R., Hong, G. H. y Timmer, Y. (2018). Real Exchange Rates, Economic Complexity, and Investment. IMF Working Paper WP/18/107.
- Blonigen, B. A. (2005). “A Review of the Empirical Literature on FDI Determinants”. Atlantic Economic Journal, 33(4). NBER Working Paper 11299.
- Bayoumi, T., Saito, M. y Turunen, J. (2012). Assessing Competitiveness Using Industry Unit Labor Costs. IMF Working Paper WP/12/107.
- PROCOMER. (2025). “PROCOMER presenta análisis del impacto del régimen de zonas francas en la economía y sociedad costarricense”.
- Banco Central de Costa Rica, citado por El Observador CR. (19 de febrero de 2026). “Zonas francas desaceleran su impulso en 2026: crecerán un 6,1 % frente al 12,7 % de 2025”.
- Banco Central de Costa Rica, citado por Infobae Costa Rica. (11 de agosto de 2026). “Zonas francas de Costa Rica se desaceleran en 2026, según el Banco Central”.
- Banco Central de Costa Rica, citado por La Nación. (Agosto de 2026). “Producción en zonas francas sigue desacelerando su crecimiento”.
- OCDE. (2025). OECD Economic Surveys: Costa Rica 2025: Sustaining Growth and Macroeconomic Stability; Banco Mundial. (2017). Special Economic Zones: An Operational Review of Their Impacts.
- UNCTAD. (2019). World Investment Report 2019: Special Economic Zones, capítulo IV.
- Banco Mundial. Official exchange rate (LCU per US$, period average), serie PA.NUS.FCRF, 2019–2025.
- Ministerio de Trabajo y Seguridad Social de Costa Rica. Decretos ejecutivos de salario mínimo, categoría Trabajador en Ocupación No Calificada: 42104-MTSS, 42748-MTSS, 43365-MTSS, 43849-MTSS, 44293-MTSS y 45303-MTSS, junto con las fuentes complementarias documentadas en el informe técnico.
- Banco Central de Costa Rica. Tipo de cambio MONEX, serie diaria; promedios mensuales y anuales calculados por Ecoanálisis.
- Gobierno de Colombia y Ministerio del Trabajo. Decretos anuales del Salario Mínimo Legal Mensual Vigente, 2020–2025, sin auxilio de transporte.
- Ministerio del Trabajo de Colombia. Decretos y comunicados sobre el auxilio de transporte de 2020 y 2025.
- Singapore Department of Statistics, con datos del Central Provident Fund Board. Average Monthly Nominal Earnings Per Employee, 2020–2025. https://data.gov.sg/datasets/d_5d2a513a20f58239f8c449ea6c9b6ecd/view