Durante veinte años, la discusión sobre comisiones en la industria costarricense de fondos de inversión se pudo evitar. Cuando un fondo de mercado de dinero en colones rendía 11 %, cobrar 2,4 % anual era una línea que casi nadie leía.
Ese escudo se acabó. Y los datos que lo prueban son públicos: SUGEVAL los publica cada trimestre desde 2006, en hojas de cálculo que casi nadie encadena. Nosotros encadenamos las 83.
| Indicador | Cifra |
|---|---|
| Caída del rendimiento a 12 meses, mercado de dinero en colones | −915 pb |
| Caída de la comisión de administración en esa misma categoría | −113 pb |
| Ocupación de inmuebles en fondos inmobiliarios, contra 96 % en 2006 | 73,3 % |
| Trimestres seguidos en que el colón rinde menos que el dólar | 8 |
01. El margen desapareció. El precio, apenas se movió.
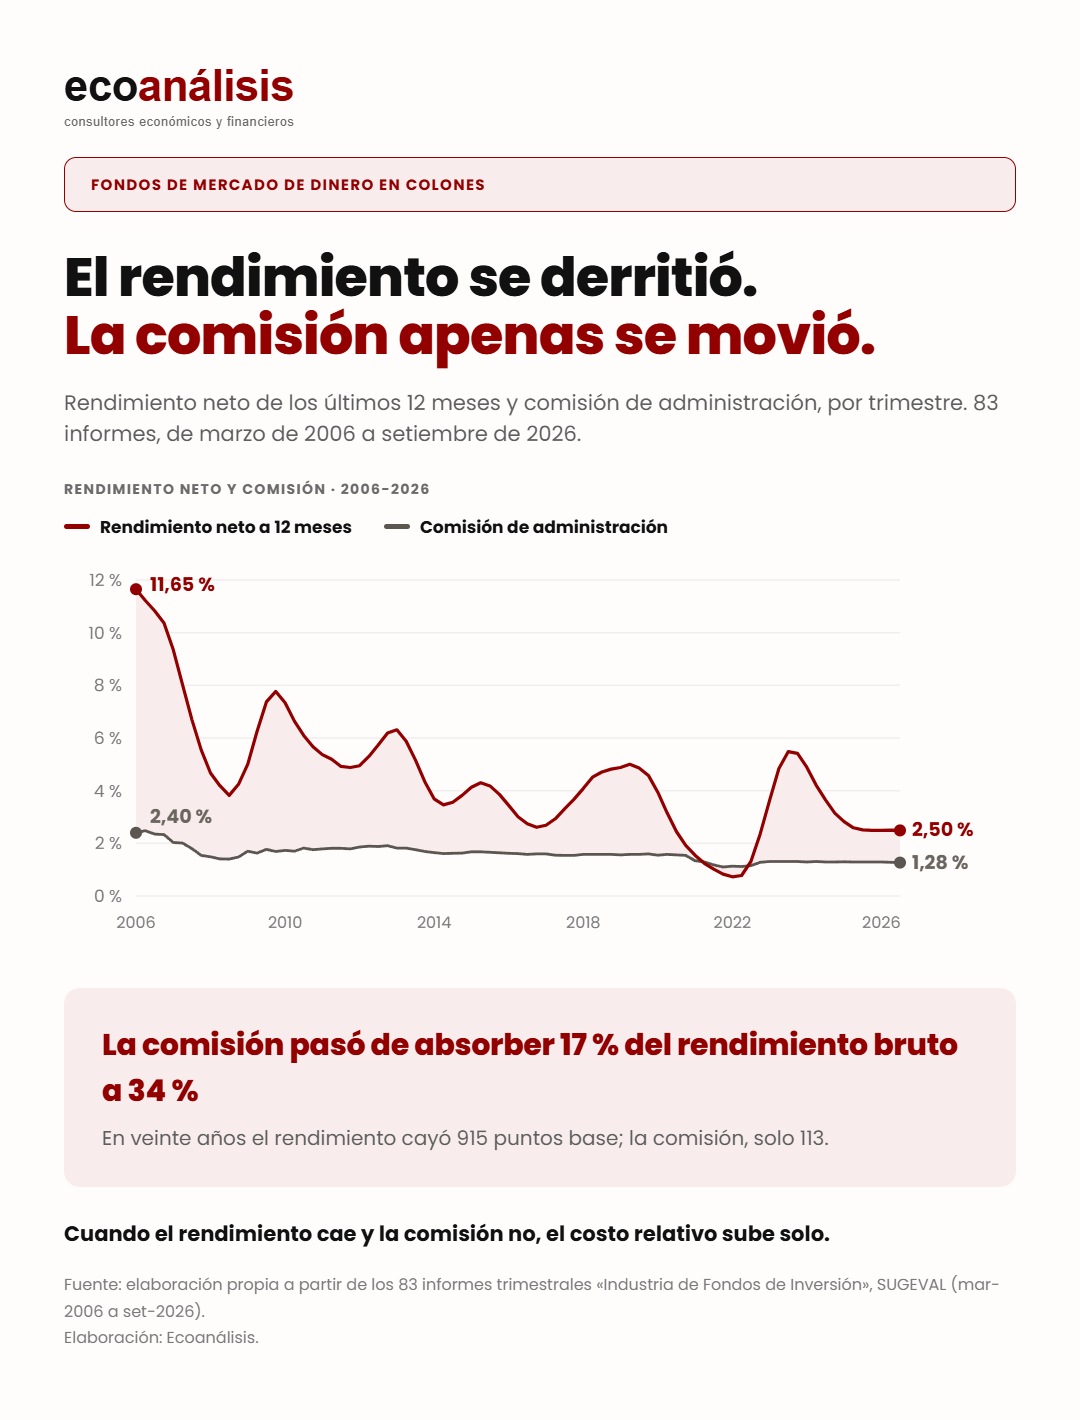
En marzo de 2006, el fondo promedio de mercado de dinero en colones rendía 11,65 % neto a doce meses y cobraba 2,40 % de comisión de administración. En setiembre de 2026 rinde 2,50 % y cobra 1,28 %.
El rendimiento cayó 915 puntos base. La comisión cayó 113. Dicho de otra forma: la comisión pasó de absorber el 17 % del rendimiento bruto al 34 %. En el primer trimestre de 2022, cuando las tasas tocaron piso, llegó a absorber el 61 %.

Gráfico 1. Rendimiento neto a 12 meses y comisión de administración, fondos abiertos de mercado de dinero en colones. El área sombreada es lo que queda para el inversionista después de la comisión.
Hay una objeción obvia y conviene adelantarla: buena parte de esa caída del rendimiento nominal es desinflación, no deterioro competitivo. Exacto. Por eso la cifra que importa no es el nivel del rendimiento sino la razón entre comisión y rendimiento bruto, que es independiente del régimen de inflación. Y esa razón se duplicó.
02. Nadie comprimió al mismo ritmo
La compresión de comisiones fue real, pero muy desigual. Los fondos de ingreso en colones recortaron 93 puntos base entre 2006–2007 y 2025–2026. Los de crecimiento en dólares recortaron 12.
| Categoría | Comisión 2006–2007 | Comisión 2025–2026 | Cambio |
|---|---|---|---|
| Ingreso · colones | 1,95 % | 1,02 % | −93 pb |
| Mercado de dinero · colones | 2,12 % | 1,28 % | −84 pb |
| Crecimiento · colones | 1,85 % | 1,45 % | −39 pb |
| Mercado de dinero · dólares | 1,12 % | 0,83 % | −29 pb |
| Crecimiento · dólares | 1,18 % | 1,06 % | −12 pb |
Esa dispersión es el dato operativo. Significa que, dentro de una misma industria y bajo el mismo regulador, hay categorías donde el precio se movió a la mitad y categorías donde prácticamente no se movió en veinte años.

Gráfico 2. Comisión de administración promedio por categoría. Cada par de puntos es una misma categoría en los dos extremos de la serie.
La categoría más cara de la industria hoy —accionario en dólares, 1,89 %— ni siquiera existía en los informes de 2006.
03. La brecha entre acertar y equivocarse se ensanchó
Cada trimestre, SUGEVAL reporta el rendimiento de entre nueve y diecisiete categorías. La distancia entre la mejor y la peor de ellas promedió 12,2 puntos porcentuales en 2006–2010. En 2021–2026 promedia 17,6.
En 51 de los 83 trimestres, esa brecha superó los 10 puntos. En el primer trimestre de 2021 llegó a 36,2: accionario en dólares rendía 37,6 % mientras mercado de dinero rendía 1,4 %. Dieciocho meses después, esa misma categoría perdía 29,6 %.

Gráfico 3. Rendimiento a 12 meses de la mejor y la peor categoría reportada cada trimestre. La banda azul es la brecha que separa una decisión de asignación de la otra.
Para una sociedad administradora esto cambia el problema: cuando la dispersión entre categorías es de 17 puntos y la diferencia de comisión entre competidores es de 60 puntos base, el cliente ya no compra rendimiento. Compra criterio de asignación. Y eso hay que poder demostrarlo con números.
04. El ladrillo perdió al inquilino
El dato más duro de la serie no está en los fondos financieros. Está en los inmobiliarios.
La ocupación de los inmuebles pasó de un máximo de 97,2 % en setiembre de 2008 a 73,3 % en setiembre de 2026, con un mínimo histórico de 70,8 % en junio. Casi un cuarto del metraje de la industria está vacío.
| Indicador | 2006 | 2026 |
|---|---|---|
| Ocupación de inmuebles | 96,1 % | 73,3 % |
| Rendimiento líquido a 12 meses | 8,1 % | 3,1 % |
| Coeficiente de obligación frente a terceros | 13,7 % | 26,8 % |
| Comisión de administración | 1,54 % | 1,08 % |
Gráfico 4. Fondos de inversión inmobiliaria: ocupación, rendimiento líquido a 12 meses y comisión de administración.
Menos ingreso, más deuda y la misma estructura de costos. La comisión bajó de 1,54 % a 1,08 %, pero sobre un rendimiento líquido que se redujo a la tercera parte: hoy la comisión equivale a más de un tercio de lo que el fondo distribuye.
05. El colón dejó de pagar la prima
En marzo de 2006, un ahorrante que dejaba su dinero en un fondo de mercado de dinero en colones recibía 9,4 puntos porcentuales más que si lo dejaba en dólares. Ese diferencial promedió 4,75 puntos en 2006–2010, 2,87 en 2011–2019 y 0,63 en 2020–2026.
Hoy es negativo, y lleva ocho trimestres consecutivos siéndolo. Es la racha negativa más larga de los veinte años de serie.

Gráfico 5. Diferencial de rendimiento a 12 meses: mercado de dinero en colones menos mercado de dinero en dólares. Barras rojas, trimestres con diferencial negativo.
Para quien diseña producto, esto reordena la lógica de toda una línea: si la moneda local ya no paga prima, la justificación del fondo en colones deja de ser la tasa y pasa a ser el calce de pasivos del cliente. Es un argumento distinto, y exige material de venta distinto.
Lo que esta serie permite hacer por una sociedad administradora
Los informes de SUGEVAL son públicos, pero están dispersos en 83 archivos con formatos que cambiaron tres veces y unidades que cambiaron dos. Ya los reconstruimos. Sobre esa base armamos un estudio de posicionamiento competitivo para su gestora.
- Dónde está su comisión frente a la categoría. Su precio contra el promedio de la categoría y contra la trayectoria de veinte años, no contra una foto de un trimestre.
- Cuánto margen le queda al cliente. Razón comisión / rendimiento bruto por producto: el indicador que sus clientes institucionales ya están calculando.
- Qué categorías se están quedando sin tesis. Dispersión, duración, apalancamiento y plazo de permanencia por categoría, con la lectura de hacia dónde migra el patrimonio.
- Material defendible frente a comités. Gráficos y tablas con fuente regulatoria trazable, listos para presentar ante junta directiva, comité de inversión o cliente institucional.
Escríbanos para recibir el alcance y la propuesta: [nombre de la consultora] · [correo de contacto] · [teléfono].
Nota metodológica
La serie se construyó leyendo programáticamente los 83 informes trimestrales «Industria de Fondos de Inversión» publicados por SUGEVAL entre marzo de 2006 y setiembre de 2026, descargados de su sitio oficial.
- SUGEVAL cambió las unidades de reporte dos veces: las comisiones pasaron de puntos porcentuales a decimales en el cuarto trimestre de 2012, y los rendimientos hicieron lo mismo en el primer trimestre de 2024. Ambos quiebres se detectaron y normalizaron antes de encadenar la serie.
- Los promedios por categoría son promedios simples de las filas reportadas (moneda × objetivo × tipo de cartera), no ponderados por patrimonio, porque los informes no publican activos netos por categoría.
- Los rendimientos son nominales y netos de comisión, tal como los reporta el regulador. No se ajustan por inflación: la razón comisión / rendimiento bruto se usa precisamente porque no depende del régimen de precios.
- Se excluyeron de la serie temporal la desviación estándar y el rendimiento ajustado por riesgo publicados por SUGEVAL: sus unidades no son consistentes entre informes ni dentro de un mismo informe, y encadenarlos produciría comparaciones falsas.
- Los fondos inmobiliarios tienen tres trimestres con campos faltantes (set-2008, jun-2011 y set-2015); en los gráficos se interpolaron linealmente para no cortar la línea. Los valores citados en el texto son siempre observados, nunca interpolados.
Fuente primaria: Superintendencia General de Valores (SUGEVAL), informe trimestral sobre la industria de fondos de inversión, mar-2006 a set-2026. Elaboración propia. Este material es informativo y no constituye recomendación de inversión.