Cada mes, el Banco Central de Costa Rica (BCCR) pregunta a consultores, analistas financieros, académicos y empresarios cuánto creen que variarán el tipo de cambio y la inflación en los próximos 12 meses. No son pronósticos del BCCR: son las expectativas de los encuestados.
Tomamos lo que esperaban un año antes y lo comparamos con lo que efectivamente ocurrió, mes a mes, de octubre de 2024 a septiembre de 2026.
Lo principal
- Dólar. La mediana de la encuesta esperaba un alza promedio de 3,2% en 12 meses. El resultado fue una caída promedio de 4,7%. En el año que cerró en septiembre de 2026 se esperaba +1,4% y el dólar bajó 10,9%.
- Inflación. Se esperaba alrededor de 2,1% y la inflación observada promedió −0,5%. En septiembre de 2026 fue de +0,3%, frente al 1,7% esperado.
- En ambos indicadores, el resultado quedó por debajo de lo esperado en los 24 meses analizados. No siempre fue en sentido contrario: hubo meses con inflación positiva y uno (abril de 2025) en que el dólar subió frente al año anterior, aunque menos de lo previsto.
- Lo más reciente: la encuesta de septiembre de 2026 vuelve a esperar un dólar más caro (+3,7% a septiembre de 2027) y una inflación de 1,7%.
1. Cómo hicimos la comparación
Cada punto de los gráficos junta dos datos que se refieren al mismo periodo de 12 meses:
- Esperado: la mediana de la encuesta publicada 12 meses antes. Por ejemplo, para septiembre de 2026 se usa la encuesta de septiembre de 2025.
- Observado: lo que efectivamente pasó en esos 12 meses.
- Para el dólar, la variación del tipo de cambio de referencia de venta, en promedio mensual.
- Para la inflación, la variación interanual del índice de precios al consumidor (IPC).
Usamos la mediana y no el promedio porque el promedio se mueve mucho con respuestas extremas.
2. El dólar: se esperaba un alza
¿Cuánto se alejó el dólar de lo esperado?
Cómo leer el gráfico. La línea gris punteada es lo que esperaba la mediana un año antes. La línea roja es lo que pasó. La franja superior resume el último dato.
Lo que muestra:
- La expectativa siempre apuntó a un dólar más caro, con alzas esperadas de entre 1,4% y 7,8%.
- El resultado quedó por debajo en los 24 meses. En 23 de ellos el dólar terminó más barato que un año antes. La excepción fue abril de 2025, con +0,7% frente a +4,1% esperado.
- La distancia se amplió en 2026. La mayor brecha corresponde al año que cerró en abril de 2026: se esperaba +4,6% y el dólar cayó 9,1%, una diferencia de 13,7 puntos porcentuales. En septiembre de 2026 la brecha fue de 12,3 puntos.
| Dólar · oct-2024 a sep-2026 | Valor |
|---|---|
| Variación esperada promedio | +3,2% |
| Variación observada promedio | −4,7% |
| Brecha promedio | −7,9 p.p. |
| Meses con resultado menor a lo esperado | 24 de 24 |
3. La inflación: por debajo de lo esperado y del rango meta
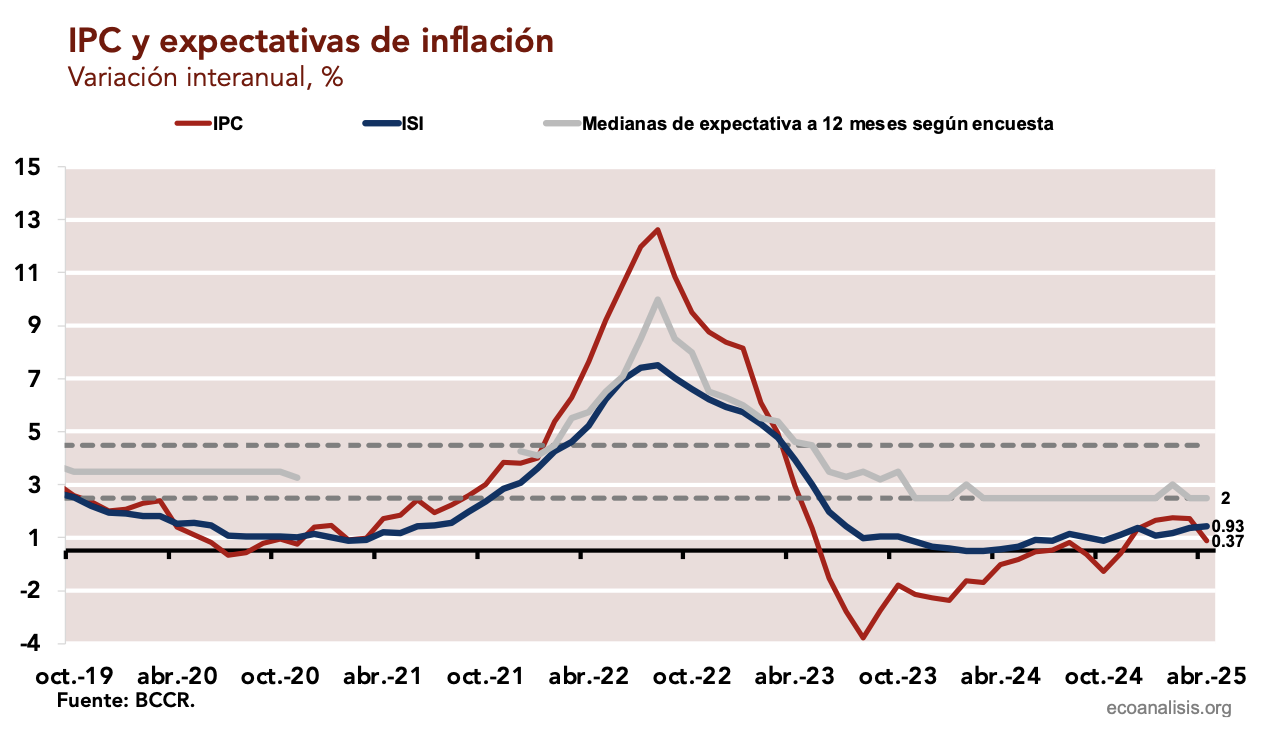
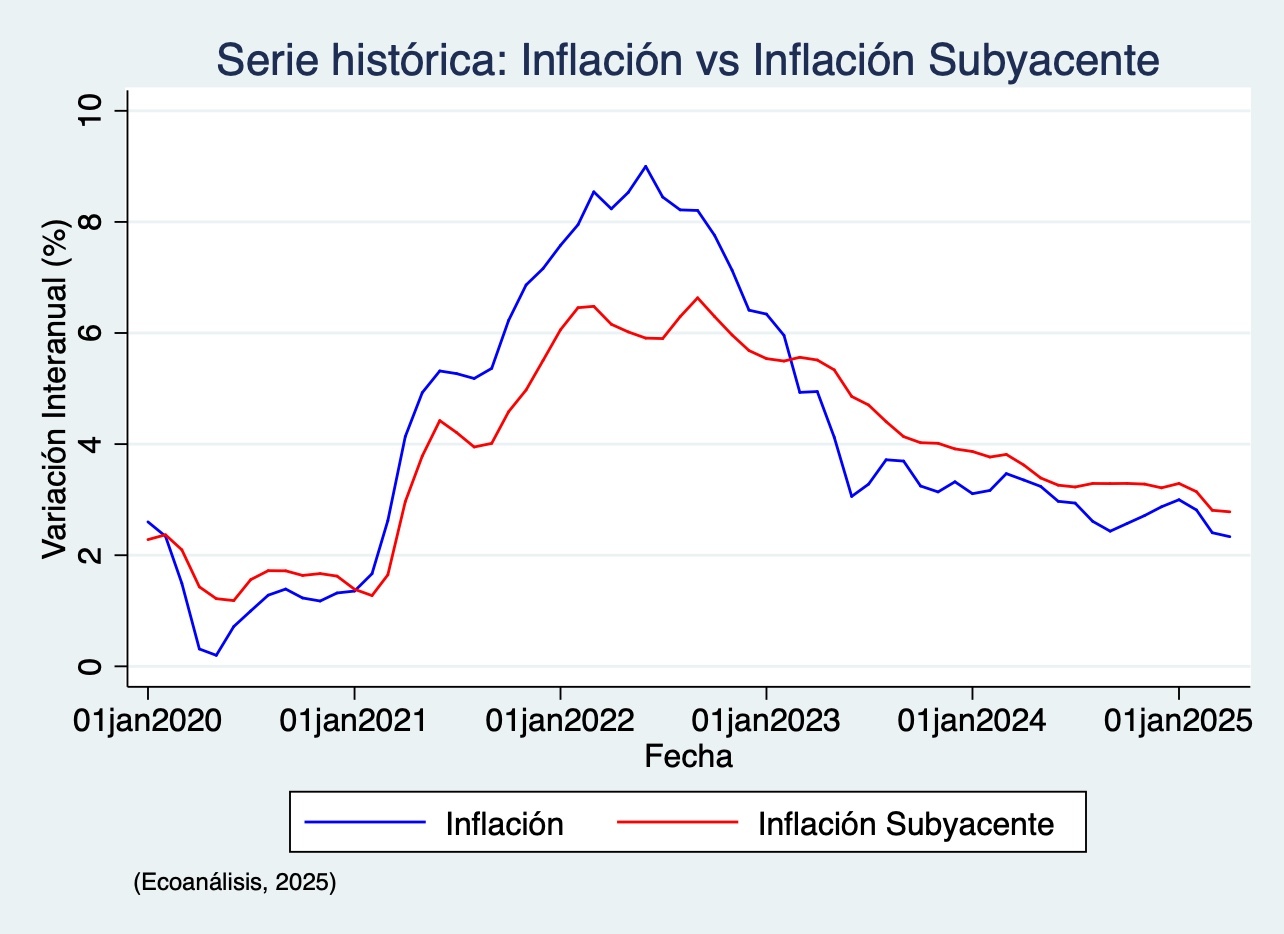
¿Cuánto se alejó la inflación de lo esperado?
Cómo leer el gráfico. La banda sombreada es el rango meta del BCCR (3% ± 1 punto porcentual). Es una referencia de política, no una expectativa.
Lo que muestra:
- La expectativa se mantuvo cerca de 2%, el borde inferior del rango meta, con valores entre 1,7% y 3,0%.
- La inflación observada quedó por debajo en los 24 meses y nunca entró al rango meta. Fue negativa en 18 de esos meses. El punto más bajo se registró en febrero de 2026 (−2,7%) y el más alto, en febrero de 2025 (+1,3%).
- En septiembre de 2026 volvió a terreno positivo (+0,3%), aunque todavía lejos del 2%.
| Inflación · oct-2024 a sep-2026 | Valor |
|---|---|
| Inflación esperada promedio | 2,1% |
| Inflación observada promedio | −0,5% |
| Brecha promedio | −2,6 p.p. |
| Meses con resultado menor a lo esperado | 24 de 24 |
| Meses dentro del rango meta (2% a 4%) | 0 de 24 |
4. ¿Por qué podrían ir de la mano?
Un colón más fuerte abarata en colones los bienes importados y los insumos, y eso presiona los precios internos a la baja.
En su Informe de Política Monetaria de julio de 2026, el BCCR atribuye la inflación negativa del segundo trimestre de 2026, en parte, a la caída en los precios de los bienes. Esa caída la asocia a menores precios internacionales, a una mayor oferta local y a la apreciación del colón.
Hay que tener cuidado con la interpretación. Que los dos errores apunten en la misma dirección no significa que uno explique al otro con precisión: mes a mes, la relación entre ambas brechas es débil. Por ejemplo, en septiembre de 2026 la brecha del dólar fue enorme (−12,3 puntos) y la de inflación, moderada (−1,4 puntos). La inflación también responde a los combustibles, los alimentos, las tarifas reguladas y la demanda interna.
5. No es solo el último año
Si ampliamos la ventana a todos los meses que se pueden evaluar desde que se reanudó la encuesta (enero de 2023 a septiembre de 2026), el patrón se mantiene:
| Año | Dólar esperado | Dólar observado | Inflación esperada | Inflación observada |
|---|---|---|---|---|
| 2023 | +3,3% | −15,8% | 6,3% | 0,6% |
| 2024 | +4,8% | −5,3% | 3,5% | −0,4% |
| 2025 | +3,6% | −2,2% | 2,0% | −0,1% |
| 2026 (ene-sep) | +2,5% | −8,2% | 2,1% | −1,2% |
- Dólar: el resultado quedó por debajo de lo esperado en 45 de 45 meses.
- Inflación: quedó por debajo en 43 de 45 meses. Las excepciones fueron enero y febrero de 2023, al final del pico inflacionario de 2022.
6. Qué se espera ahora
Según la encuesta de septiembre de 2026, la más reciente publicada al 28 de octubre:
| A 12 meses (sep-2027) | Mediana | Decil 1 | Decil 9 |
|---|---|---|---|
| Variación del dólar | +3,7% | −2,0% | +10,3% |
| Inflación | 1,7% | 0,5% | 2,8% |
- La mediana vuelve a esperar un dólar más caro, pero las opiniones están muy divididas. El 10% de los encuestados que espera el alza más fuerte la ubica por encima de 10%, y el 10% que espera la mayor caída la sitúa en −2% o más.
- La inflación esperada sigue por debajo del piso del rango meta.
No hacemos un pronóstico propio. Lo que muestran los datos es que, en los últimos años, la expectativa de consenso sobrestimó de forma persistente tanto el tipo de cambio como la inflación. Para quien planifica precios, importaciones o deudas en dólares, conviene mirar también la dispersión de las respuestas y el historial de aciertos, no solo la mediana.
Metodología y fuentes
Datos (BCCR, Servicio de Difusión de Datos Económicos):
- Encuesta de expectativas de variación cambiaria a 12 meses (cuadro 214).
- Encuesta de expectativas de inflación a 12 meses (cuadro 209).
- IPC (cuadro 1016).
- Tipo de cambio de referencia de venta, diario (cuadro 491), promediado por mes.
Notas:
- La encuesta se suspendió entre diciembre de 2020 y noviembre de 2021.
- La encuesta cambió de metodología en septiembre de 2025: ahora tiene 384 informantes de cuatro grupos, con igual peso. Según el BCCR, la serie sigue siendo comparable.
- La encuesta de octubre de 2026 aún no estaba publicada a la fecha de consulta.
- Es una comparación descriptiva: no estima el traslado del tipo de cambio a los precios.
Fuentes:
- BCCR, Expectativas de inflación y de variación cambiaria.
- BCCR, Nueva metodología de la Encuesta de expectativas (CP-BCCR-038-2025).
- BCCR, Informe de Política Monetaria, julio de 2026.
Ecoanálisis · Consultores económicos y financieros. Artículo informativo; no constituye una recomendación de inversión ni un pronóstico del tipo de cambio.